Il n’existe pas une banque qui soit systématiquement la meilleure pour tous les crédits immobiliers en France. L’offre la plus intéressante dépend du profil de l’emprunteur, du projet, de la durée, du coût global proposé et des conditions réellement accordées. Une comparaison pertinente consiste donc à confronter plusieurs offres sur une base identique, puis à examiner le TAEG, l’assurance, les frais, la souplesse et la compatibilité du dossier avec les critères de l’établissement.
La « meilleure banque » dépend d’abord de votre dossier
Réponse directe : aucune banque ne peut être désignée comme la meilleure pour tous les emprunteurs. Le bon choix correspond à l’établissement qui accepte le dossier avec un coût global compétitif et des conditions adaptées au projet.
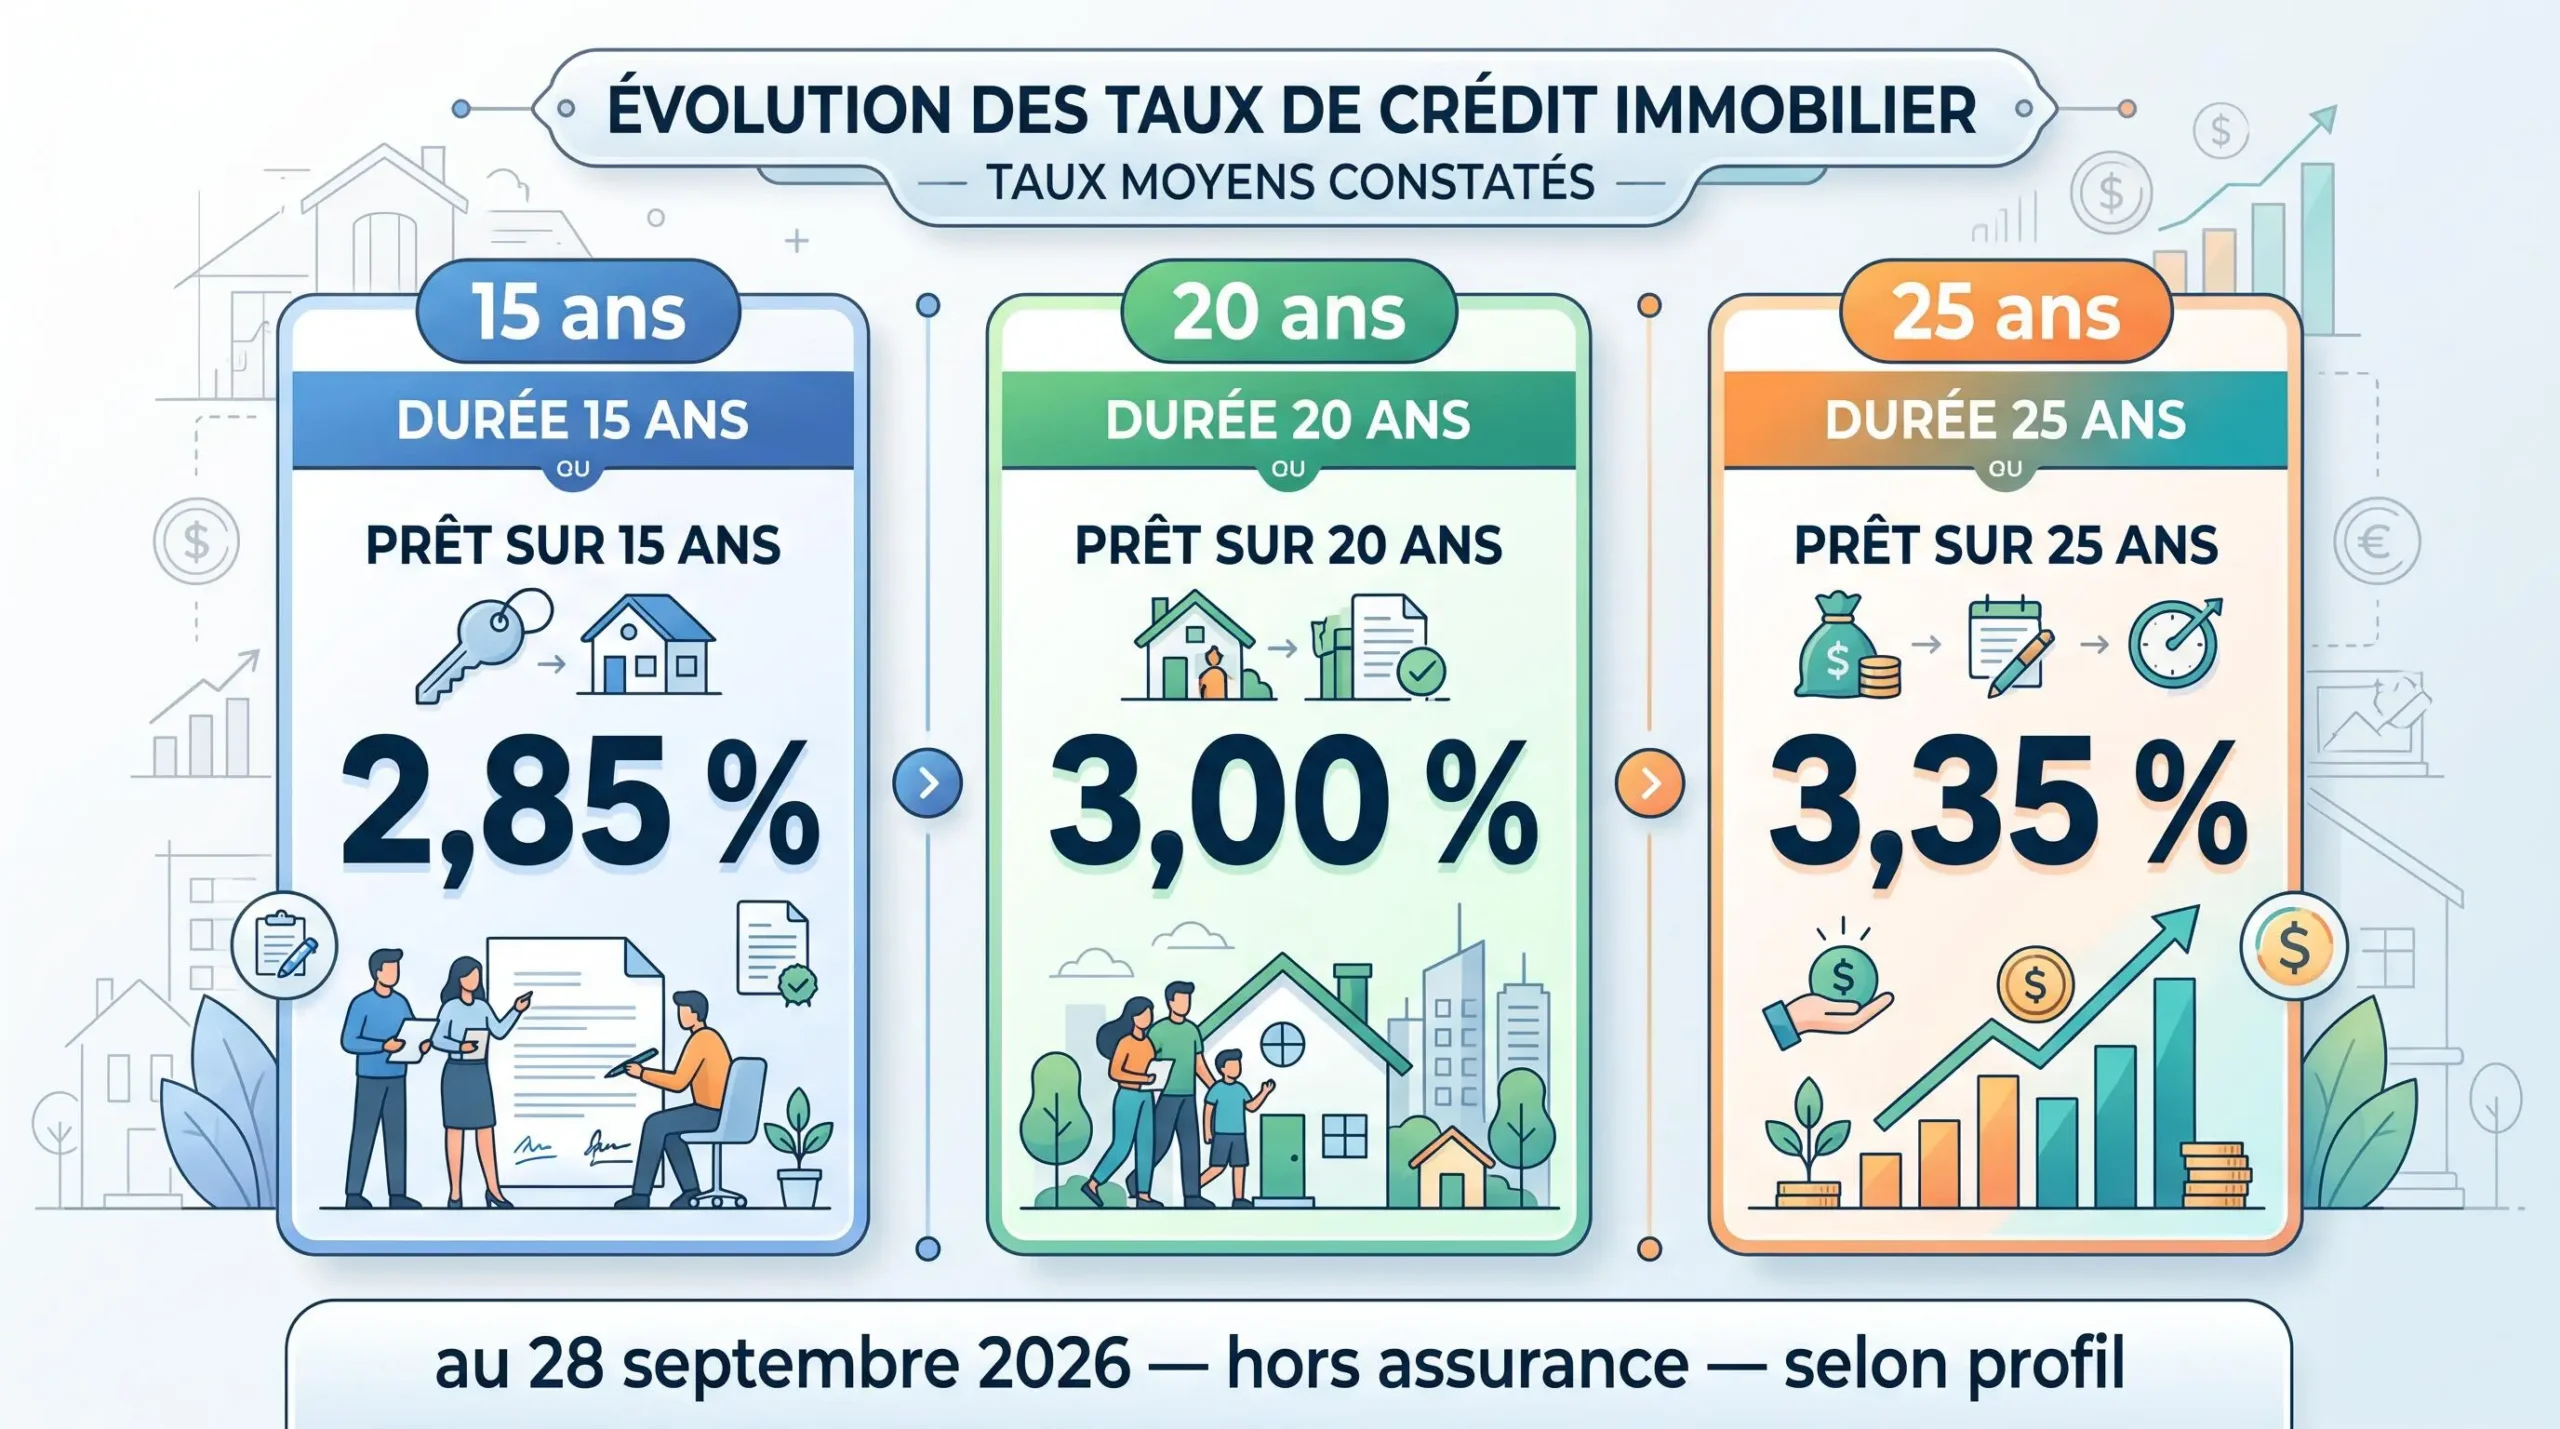
Le premier piège consiste à comparer uniquement les taux nominaux affichés. Un taux faible peut être accompagné de frais, d’une assurance plus coûteuse ou de conditions moins souples. Pour comparer le coût global, le repère le plus utile est le TAEG. Le ministère de l’Économie rappelle qu’il intègre notamment les intérêts, les frais de dossier, certains frais d’intermédiaires, l’assurance et les garanties obligatoires.
À comparer en priorité : le TAEG permet d’évaluer le coût global d’une offre, alors que le seul taux nominal ne reflète pas tous les coûts liés au financement.
Le TAEG ne suffit toutefois pas à lui seul. Deux offres proches en coût peuvent être très différentes sur la modulation des mensualités, les possibilités de report, le parcours de souscription ou les conditions annexes. Le choix final doit donc séparer deux dimensions : le coût du financement et la souplesse du contrat.
Quels taux immobiliers sont réellement observés en 2026 ?
Les taux de marché servent de repères, mais ils ne constituent pas des offres personnalisées. Ils permettent surtout de situer une proposition bancaire par rapport au contexte du moment.
3,30%
Selon la Banque de France, le taux moyen des nouveaux crédits à l’habitat hors renégociations accordés aux particuliers en France s’établit à 3,30 % en juillet 2026.
Cette moyenne ne signifie pas qu’un emprunteur pourra nécessairement obtenir 3,30 %. Elle agrège des crédits déjà accordés et ne constitue pas un barème commercial applicable à chaque dossier. Les conditions accessibles dépendent notamment de la durée, du niveau de risque évalué par la banque et des caractéristiques du projet.
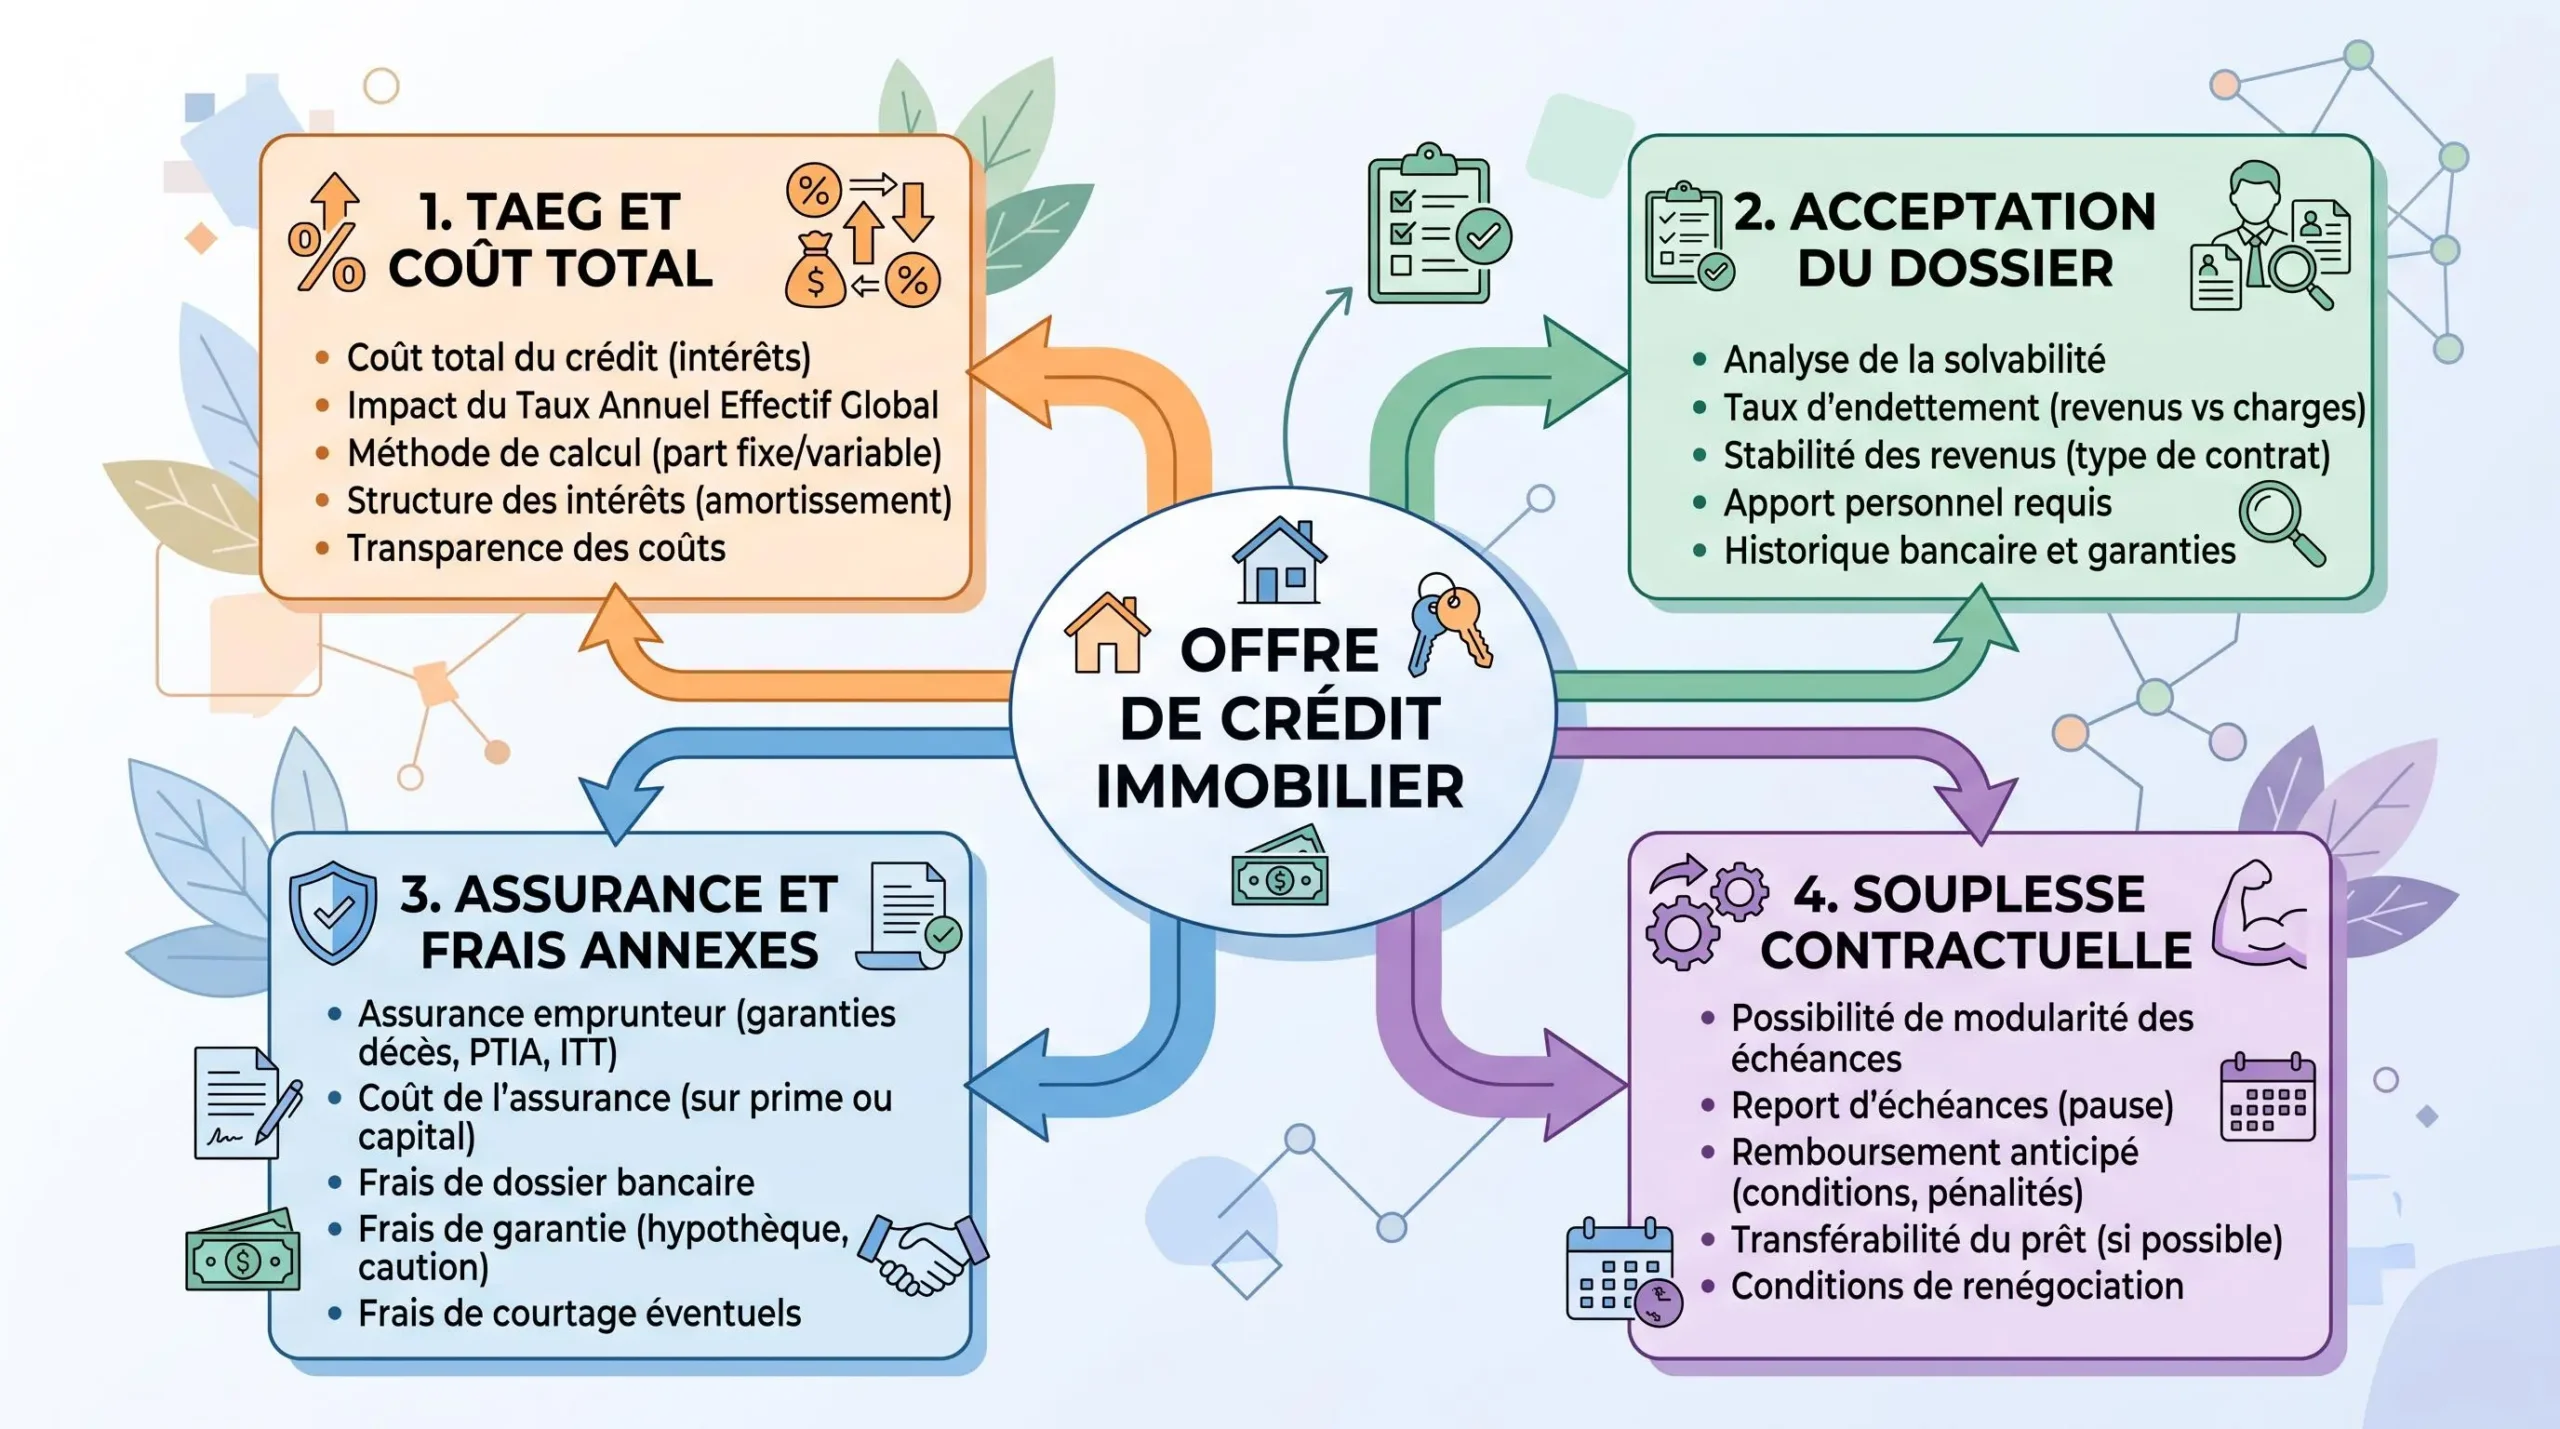
Au 28 septembre 2026, le baromètre Empruntis affiche, pour les meilleurs profils et hors assurance, 2,85 % sur 15 ans, 3,00 % sur 20 ans et 3,35 % sur 25 ans. Ces valeurs sont des observations de courtier et non des taux garantis.
| Durée | Meilleur taux observé | Périmètre |
|---|---|---|
| 15 ans | 2,85 % | Hors assurance, selon profil |
| 20 ans | 3,00 % | Hors assurance, selon profil |
| 25 ans | 3,35 % | Hors assurance, selon profil |
Pour replacer ces chiffres dans leur contexte, il peut être utile d’examiner également les facteurs susceptibles d’influencer l’évolution des taux immobiliers, sans reprendre comme repères actuels les anciennes données présentes sur cette page.
Pourquoi certaines banques accepteront votre dossier et d’autres non
Un crédit immobilier ne se résume pas à un taux. Avant de comparer le prix d’une offre, il faut vérifier si l’établissement est susceptible d’accepter le dossier. En France, le cadre du Haut Conseil de stabilité financière encadre notamment le taux d’effort et la durée des financements.
Les règles HCSF prévoient en principe un taux d’effort maximal de 35 % et une maturité maximale de 25 ans, avec une marge de flexibilité encadrée et certains cas permettant un différé supplémentaire.
À ne pas confondre : respecter ces critères ne donne pas automatiquement droit au crédit. La banque conserve sa décision d’octroi et peut refuser un dossier pourtant conforme aux principaux seuils réglementaires.
Cette distinction explique pourquoi une banque peut être attractive pour un emprunteur et moins pertinente pour un autre. La comparaison doit commencer par la compatibilité du dossier avec les critères de l’établissement, avant de départager les offres sur leur coût.
Banque en ligne, banque de réseau ou banque mutualiste : que comparer ?
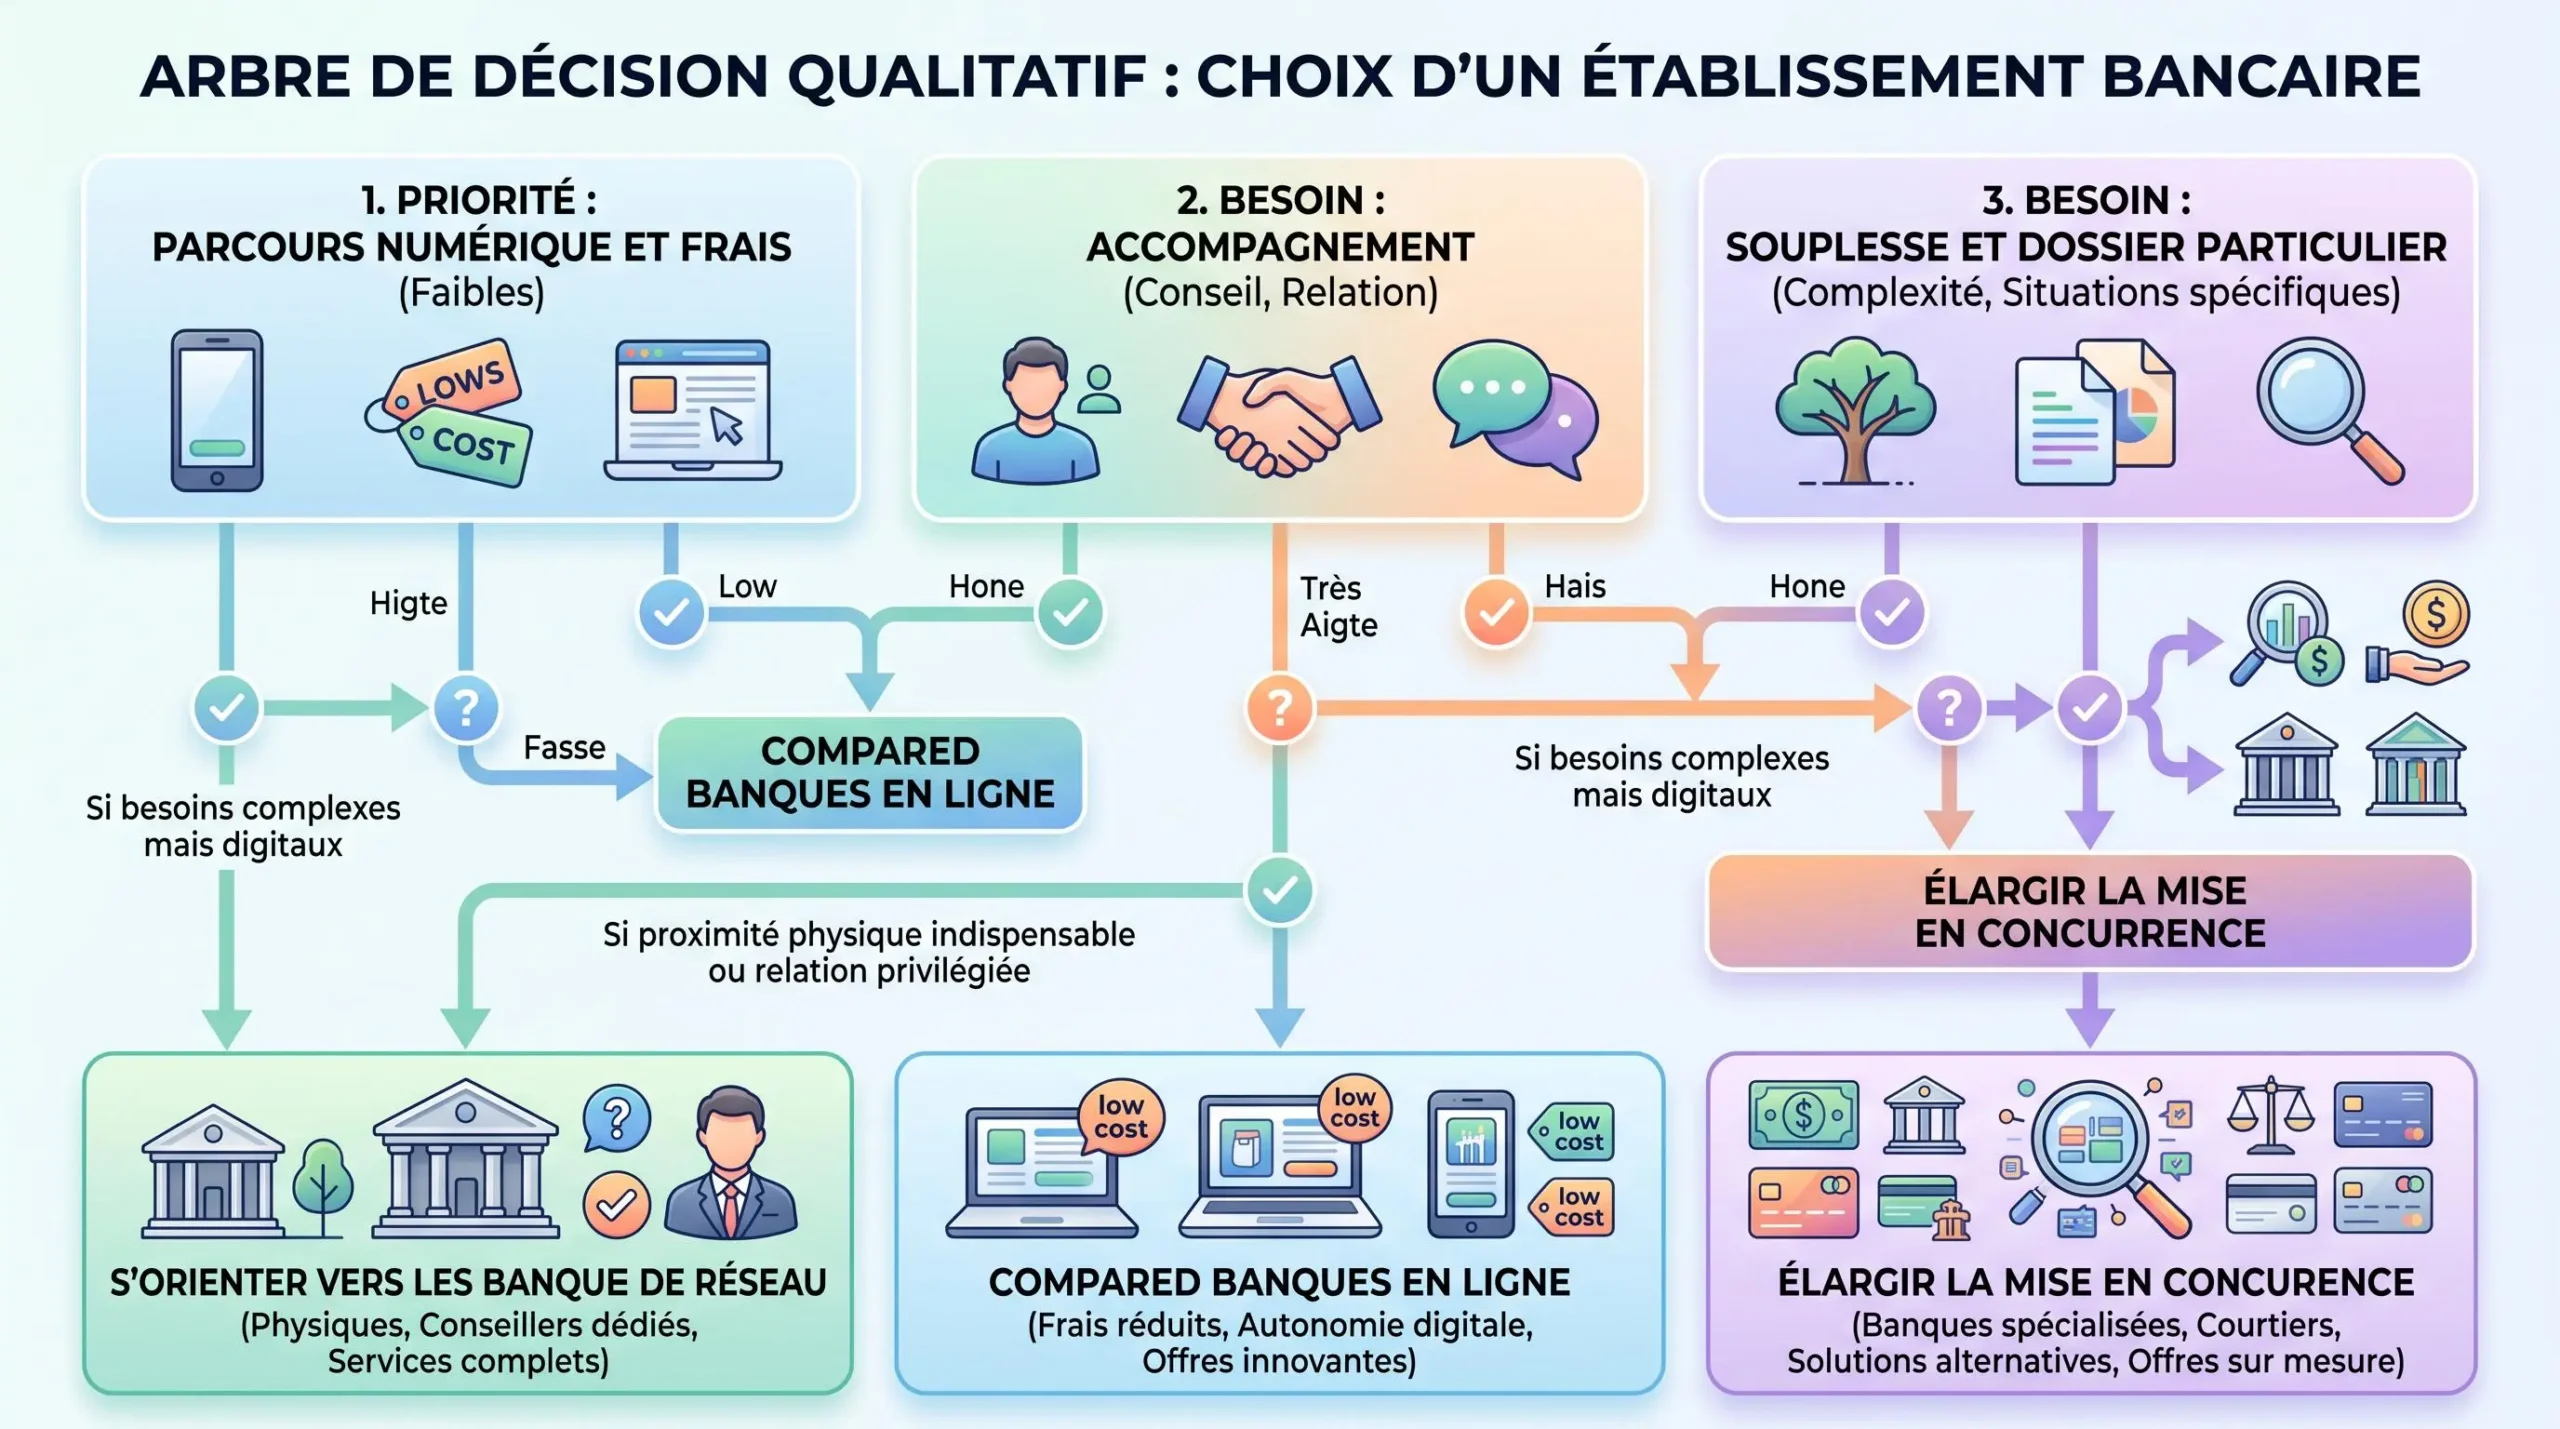
Le type d’établissement n’est pas en soi un indicateur de supériorité. Il faut plutôt identifier les caractéristiques qui correspondent au besoin : parcours numérique, accompagnement, souplesse contractuelle ou traitement d’un dossier particulier.
À titre d’exemple, BoursoBank annonce pour son crédit immobilier un parcours 100 % en ligne, des frais de dossier à 0 € et une réponse de principe immédiate, sous conditions. LCL indique de son côté, pour son prêt immobilier, un financement jusqu’à 100 % de l’opération ainsi que des possibilités de modulation et de report, également sous conditions. Ces caractéristiques officielles illustrent des approches différentes, sans permettre de conclure qu’un établissement est globalement supérieur à l’autre.
| Critère | Banque en ligne | Banque de réseau |
|---|---|---|
| Parcours | À privilégier si le parcours numérique fait partie des priorités | À examiner si l’accompagnement humain est recherché |
| Frais | Vérifier les frais de dossier et le TAEG réellement proposé | Comparer le TAEG, les frais et les éventuelles conditions annexes |
| Souplesse | Vérifier les options disponibles dans l’offre | Examiner modulation, report et conditions associées lorsqu’ils sont proposés |
Une analyse consacrée aux taux Société Générale peut par exemple servir à examiner un établissement individuellement. Elle ne doit toutefois pas être interprétée comme un classement neutre de l’ensemble du marché.
La grille pratique pour choisir votre banque
Une comparaison fiable repose sur une méthode identique pour toutes les offres. Le montant emprunté, la durée et les principales hypothèses doivent rester constants afin d’éviter de comparer des propositions qui ne couvrent pas le même besoin.
- Fixer la même base de comparaison
Utiliser le même montant, la même durée et le même projet pour chaque simulation.
- Recueillir les documents de chaque offre
S’appuyer notamment sur les informations précontractuelles et la FISE lorsqu’elle est disponible.
- Comparer le TAEG
Il permet de comparer le coût global dans le périmètre prévu par la réglementation.
- Examiner les composantes du coût
Vérifier assurance, frais de dossier, frais de garantie et éventuels frais d’intermédiation.
- Comparer la souplesse
Regarder séparément les possibilités de modulation, de report ou les autres conditions contractuelles utiles.
Cette méthode évite de choisir une offre uniquement parce que son taux nominal paraît plus faible. Elle permet aussi de distinguer ce qui relève du coût, de l’acceptabilité du dossier et du confort de gestion du prêt.
- Le parcours numérique et les frais sont prioritaires :
Comparer les banques en ligne dont les caractéristiques officielles correspondent au besoin, puis vérifier le TAEG personnalisé.
- L’accompagnement est prioritaire :
Comparer plusieurs banques de réseau et examiner la qualité du suivi ainsi que les conditions réellement proposées.
- Le dossier présente une particularité ou nécessite davantage de souplesse :
Élargir la mise en concurrence et vérifier les options contractuelles avant de retenir une offre.
Quand mettre les banques en concurrence via un courtier ?
Un courtier peut être utile lorsqu’il faut comparer plusieurs établissements, centraliser les démarches ou cibler plus efficacement les banques à solliciter. Son rôle ne doit toutefois pas être assimilé à une garantie d’obtenir systématiquement un meilleur taux.
Pour un premier achat, la mise en concurrence peut aussi servir à mieux comprendre les critères qui influencent l’acceptation du dossier. Une ressource consacrée au rôle d’un courtier pour primo-accédants permet d’approfondir cet accompagnement, sans considérer les économies ou taux qui y seraient évoqués comme des données validées pour la comparaison présente.
Faut-il rester dans sa banque actuelle ?
Le taux affiché suffit-il pour choisir ?
Passer par un courtier garantit-il un meilleur taux ?
En pratique, la banque la plus adaptée est celle qui combine trois éléments pour le dossier considéré : une acceptation possible, un coût global compétitif et des conditions cohérentes avec les besoins de l’emprunteur. Demander plusieurs offres sur des hypothèses identiques reste donc plus fiable qu’un classement général, car une banque intéressante pour un profil peut l’être beaucoup moins pour un autre.